Vill du tjäna 20 procent av försäljningspriset på materialet måste påslaget vara 25 procent, inte 20. Påslag räknas på inköpspriset och marginal på utpriset, och skillnaden växer ju högre nivåerna blir. Vid ROT-jobb finns dessutom ett golv: enligt Skatteverket får företaget inte ta mindre betalt för materialet än inköpspriset. Rabatt på material för att flytta pengar till den avdragsgilla arbetskostnaden är alltså inte tillåten.
Påslag och marginal – formlerna
- Utpris = inköpspris × (1 + påslag)
- Påslag = (utpris − inköpspris) ÷ inköpspris
- Marginal = (utpris − inköpspris) ÷ utpris
- Från påslag till marginal: marginal = påslag ÷ (1 + påslag)
- Från marginal till påslag: påslag = marginal ÷ (1 − marginal)
Räkna alltid exklusive moms. Momsen läggs på utpriset sist och påverkar varken påslaget eller marginalen.
| Påslag | Ger marginal | Önskad marginal | Kräver påslag |
|---|---|---|---|
| 10 % | 9,1 % | 10 % | 11,1 % |
| 15 % | 13,0 % | 15 % | 17,6 % |
| 20 % | 16,7 % | 20 % | 25,0 % |
| 25 % | 20,0 % | 25 % | 33,3 % |
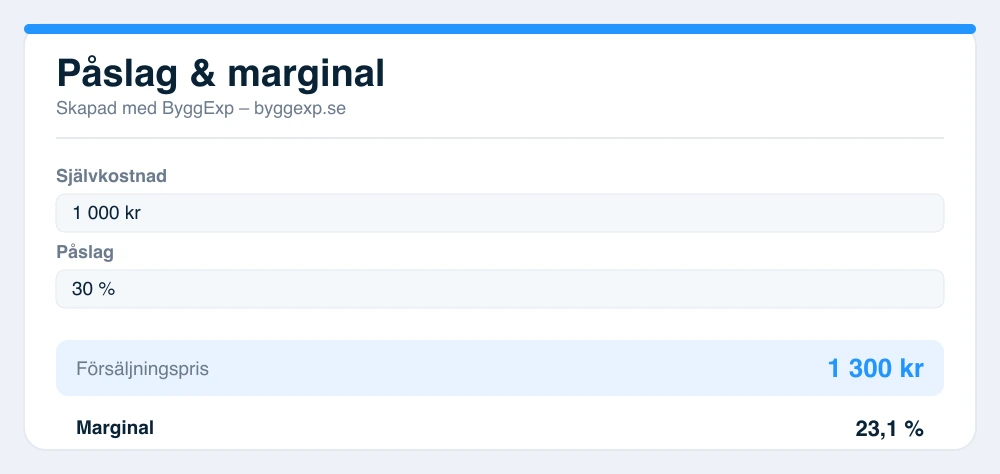
| 30 % | 23,1 % | 30 % | 42,9 % |
| 50 % | 33,3 % | – | – |
Vill du slippa formlerna räknar påslags- och marginalkalkylatorn åt båda hållen.
Räkneexempel: material till ett badrum
Inköp enligt grossistfaktura: 18 400 kr exklusive moms. Påslag 15 procent.
- Påslag: 18 400 × 0,15 = 2 760 kr
- Utpris: 18 400 + 2 760 = 21 160 kr exklusive moms
- Moms 25 %: 5 290 kr, att fakturera 26 450 kr
- Marginal: 2 760 ÷ 21 160 = 13,0 %
Har du räknat med 15 procent ”marginal” i kalkylen men lagt på 15 procent påslag, saknas ungefär 2 procentenheter på varje materialrad. På ett års inköp blir det lätt mer än det verkar.
Vilken nivå ska påslaget ha?
Det finns ingen lagstadgad procentsats för materialpåslag, och Byggföretagen tar sedan 2015 inte längre fram schablonprocentsatser för debitering på löpande räkning (se förordet till formulär LR06). Nivån är alltså din egen, och den går att räkna fram. Påslaget ska bära det som materialet kostar dig utöver fakturan: inköpstid, hämtning, kapitalbindning, returer och risken för reklamationer.
Exempel med hypotetiska siffror: en firma köper material för 1 200 000 kr per år. Inköp och hämtning tar 150 timmar à 550 kr i intern kostnad (82 500 kr). Bilkostnaden för hämtningarna är 20 000 kr och reklamationer på material 12 000 kr. Summan, 114 500 kr, är 9,5 procent av inköpen. Under den nivån går materialet med förlust. Vill firman ha 5 procent vinst på materialet ovanpå det hamnar påslaget runt 15 procent.
Gör samma räkning med dina egna siffror ur bokföringen. Det är också det bästa svaret om en kund ifrågasätter nivån.
Konsumentjobb: skäligt pris och 15-procentsregeln
Har ni inte kommit överens om priset ska konsumenten enligt konsumenttjänstlagen 36 § betala vad som är skäligt med hänsyn till tjänstens art, omfattning och utförande, gängse pris för motsvarande tjänster och omständigheterna i övrigt. Ett påslag som inte står i avtalet prövas alltså mot vad andra tar.
Samma paragraf säger att en ungefärlig prisuppgift inte får överskridas med mer än 15 procent, om ni inte avtalat en annan gräns eller har rätt till pristillägg enligt 38 §. Regeln gäller slutpriset, inte storleken på påslaget. Enligt 40 § ska du dessutom lämna en specificerad räkning om konsumenten begär det, och då syns materialraderna.
Standardavtalen för konsumenter har en egen ruta för påslaget. I Entreprenadkontrakt ABS 18, som gäller ny- och tillbyggnad av småhus, debiteras material på löpande räkning ”med självkostnad med tillägg för entreprenörarvode på självkostnaderna om __ %”. Beställaren har rätt att granska originalverifikationerna. Vid reparation och ombyggnad gäller i stället Hantverkarformuläret, och enligt Byggföretagens ifyllnadshjälp fungerar påslaget där på samma sätt: ett procentuellt entreprenörarvode på kostnaderna som ska täcka centraladministration, räntor, vinst och risk. Skriv in procentsatsen, så blir det aldrig en skälighetsfråga.
ROT-avdrag: materialet betalas fullt ut
Skatteverket är tydligt: materialkostnaden ger inte rätt till rotavdrag, och kunden ska betala den i sin helhet. Bara arbetad tid på plats ger avdrag, med högst 30 procent av arbetskostnaden och högst 50 000 kr per person och år. Fakturan bör skilja på arbetad tid, material och övriga kostnader som resor, maskiner och administration. Det innebär också att en framkörningsavgift, som är en resekostnad, inte ingår i underlaget.
| Fakturarad | Inkl. moms | Rotavdrag |
|---|---|---|
| Arbete (32 000 kr exkl. moms) | 40 000 kr | 12 000 kr |
| Material inkl. 15 % påslag | 26 450 kr | 0 kr |
| Summa | 66 450 kr | 12 000 kr |
| Kunden betalar | 54 450 kr | |
Påslaget ligger kvar på materialraden och påverkar inte avdraget. Kontrollera resten av fakturans uppgifter med checklistan för byggfaktura med ROT.
Entreprenörsarvode enligt AB 04 och ABT 06
Mellan företag, på löpande räkning enligt självkostnadsprincipen, finns inget separat materialpåslag. AB 04 och ABT 06 kapitel 6 § 9 räknar upp vilka kostnader som ersätts: material och varor, arbetsledning, arbetare, hjälpmedel, underentreprenader, försäkringar och avgifter samt övriga kostnader (punkt 1–7). Ovanpå dem kommer entreprenörsarvodet (punkt 8), som ett procentpåslag exklusive moms. Paragrafen återges i Byggföretagens formulär LR06.
- 8 a: arvode i procent av dina kostnader enligt punkt 1–7.
- 8 b: arvode i procent av kostnaden för arbetare, hjälpmedel, material eller varor som beställaren själv tillhandahåller.
- § 10 p. 2: arvodet omfattar vinst, räntor och centraladministration, med hänsyn till eventuella årsomsättningsrabatter. Övriga rabatter ska tillgodoräknas beställaren.
- § 10 p. 4: beställaren har rätt att granska samtliga originalverifikationer.
Procentsatsen anges inte i AB 04. Enligt kommentaren till paragrafen kan parterna fastställa den i kontraktshandlingarna, för att slippa diskutera vad som är ett skäligt arvode. Byggherrarnas vägledning om självkostnadsprincipen beskriver arvodet som projektets täckningsbidrag till entreprenörens verksamhet, och centraladministration som kostnader ”ovanför arbetsplatsen”.
Exempel: material med listpris 100 000 kr som du får för 88 000 kr tack vare en projektrabatt på 12 procent. Avtalat arvode är 10 procent (exempelsiffra). Rätt debitering blir 88 000 + 8 800 = 96 800 kr. Att fakturera listpriset plus arvode, alltså 110 000 kr, strider mot § 10, eftersom rabatter som inte är årsomsättningsrabatter tillhör beställaren.
Vid fast pris gäller inget av detta. Där ligger påslaget inbakat i priset och redovisas inte. Skillnaderna mellan formerna går vi igenom i fast pris eller löpande räkning och öppen bok och riktkostnad.
Vanliga frågor
Vad är skillnaden mellan påslag och marginal?
Påslag räknas på inköpspriset och marginal på försäljningspriset. 25 procent påslag ger 20 procent marginal, eftersom 25 ÷ 125 = 0,20.
Hur räknar man ut påslag i procent?
Ta utpriset minus inköpspriset och dela med inköpspriset. Köper du för 800 kr och säljer för 1 000 kr blir påslaget 200 ÷ 800 = 25 procent, medan marginalen är 200 ÷ 1 000 = 20 procent.
Hur stort påslag på material får en hantverkare ta?
Det finns ingen lagstadgad gräns. Mot konsument ska priset vara skäligt om det inte är avtalat, enligt konsumenttjänstlagen 36 §. Skriv därför in påslaget i procent i offerten eller kontraktet – i ABS 18 finns en färdig rad för det.
Ger material rätt till rotavdrag?
Nej. Enligt Skatteverket ger bara arbetskostnaden avdrag. Materialet betalas fullt ut och får inte prissättas lägre än inköpspriset, och resor, maskiner och administration ingår inte heller.
Vad är entreprenörsarvode?
Det är det procentuella påslag som entreprenören får på sina verifierade självkostnader vid löpande räkning enligt AB 04 och ABT 06 kapitel 6 § 9 punkt 8. Det ska täcka vinst, räntor och centraladministration, och procentsatsen avtalas mellan parterna.
Får man lägga entreprenörsarvode på underentreprenörens faktura?
Ja. Underentreprenader är punkt 5 bland kostnaderna i kapitel 6 § 9, och arvodet enligt punkt 8 a räknas på punkterna 1–7. Rabatter som inte är årsomsättningsrabatter ska dock tillgodoräknas beställaren.