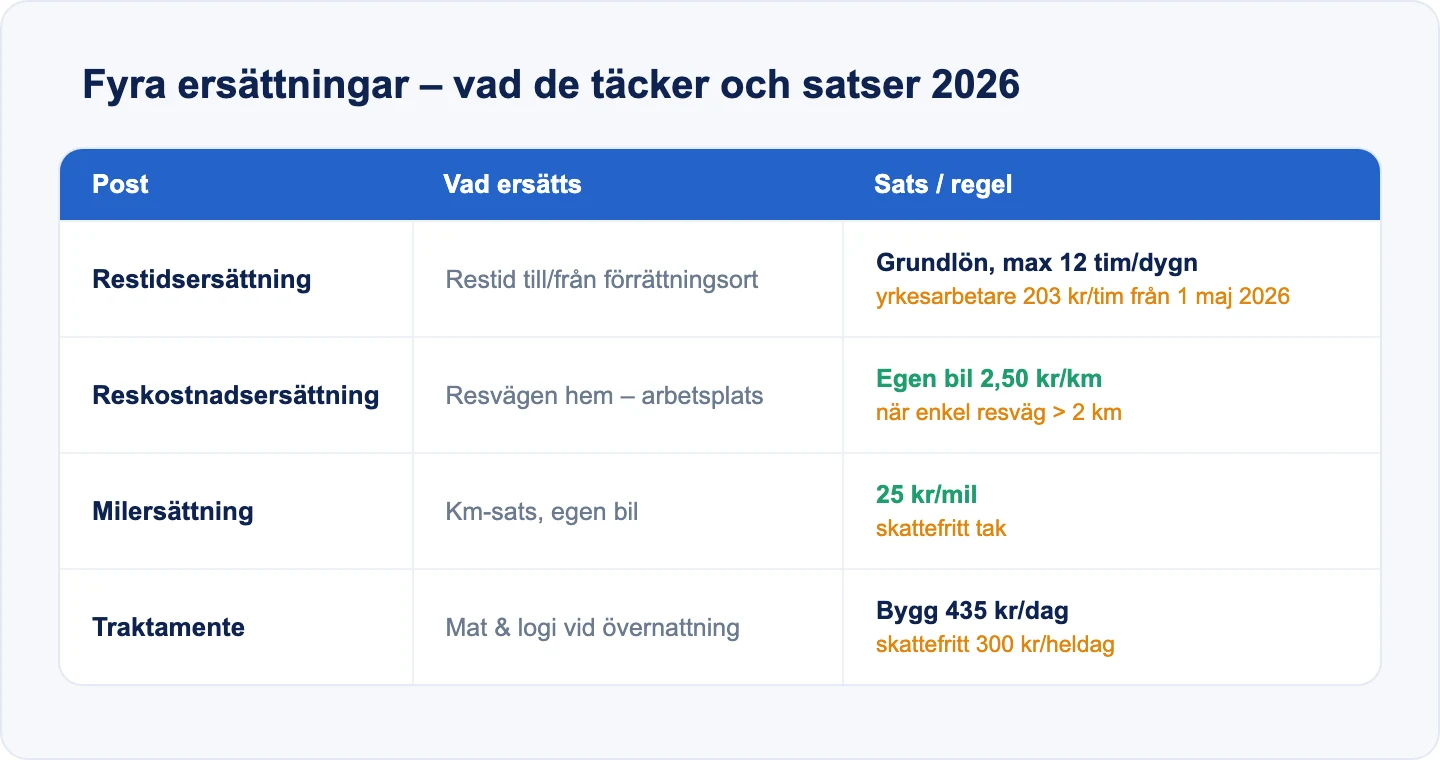
Fyra ersättningar blandas ihop varje månad på byggföretagens lönebesked: restidsersättning, reskostnadsersättning, milersättning och traktamente. De styrs av olika logiker och delvis av olika regelverk - kollektivavtalet styr vad du betalar ut, Skatteverket styr vad som är skattefritt. Räknar du fel blir det antingen dyrt (för mycket utbetalt, eller skatteplikt du missat) eller en tvist med Byggnads (för lite utbetalt). Den här guiden reder ut vad varje post faktiskt ersätter och var skattegränsen går 2026.
Vill du snabbt räkna ut ersättningen? Använd vår gratis restids- och reseersättningskalkylator. För att hålla ordning på restid, resväg och arbetstimmar per projekt kan du använda vår gratis tidrapport-mall -> som underlag till reseräkning och lönekörning.
Fyra begrepp, fyra logiker
Det första steget är att sluta behandla posterna som samma sak. De ersätter olika saker:
- Restidsersättning - betalning för själva tiden den anställde lägger på att resa till och från arbetsplatsen eller förrättningen. Det är en tidsersättning, inte en kostnadsersättning.
- Reskostnadsersättning - ersättning för resvägen/kostnaden mellan bostad och arbetsplats. Här ligger körningen med egen bil, samåkning och kollektivtrafik.
- Milersättning - inte en egen post, utan km-satsen inuti reskostnadsersättningen när den anställde kör egen bil.
- Traktamente - ersättning för mat och logi vid tjänsteresa med övernattning. En helt separat värld med egna skatteregler.
Ihopblandning är dyr åt båda hållen: betalar du traktamente som om det vore skattefri milersättning missar du arbetsgivaravgifter, och betalar du bara reskostnad när avtalet också kräver restidsersättning ligger du under kollektivavtalet.
Reskostnadsersättning för daglig resa hem↔arbetsplats
Detta är den vanligaste posten - den dagliga resan mellan bostad och arbetsplats. Enligt Byggavtalet gäller följande huvudlinjer:
- Ersättning utgår när enkel resväg överstiger 2 km.
- Egen bil: 2,50 kr/km (25 kr/mil).
- Samåkning: föraren får 2,50 kr/km plus 0,85 kr/km per passagerare; passageraren får 0,85 kr/km.
- Annat färdmedel (t.ex. kollektivtrafik): styrkta kostnader, högst 2,50 kr/km.
- Ersättningen betalas per arbetsdag och räknas på högst 120 km enkel resväg.
Beloppen följer Skatteverket: ändras det skattefria beloppet för tjänsteresor eller traktamente, ändras avtalets belopp på samma sätt (Byggavtalet 2025–2027 § 6 p. 1).
Restidsersättning - betalning för själva restiden
Restidsersättning betalas för nödvändig restid till och från en förrättningsort (minst 70 km enkel resväg från bostaden), och den ersätter den tid den anställde reser - inte kilometrarna. Det innebär två saker i praktiken:
- Restidsersättning och reskostnadsersättning kan kombineras för samma resa: den ena betalar timmarna, den andra bilen.
- Restiden ersätts med grundlön per timme, högst 12 timmar per dygn minus samma dags arbetade timmar (§ 6 p. 2.7.2). För yrkesarbetare är grundlönen 203 kr/tim från 1 maj 2026 (196 kr/tim maj 2025–april 2026).
En vanlig felkälla är att blanda restidsersättning med milsatser från andra avtal. Det förekommer siffror i omlopp (exempelvis restidsersättning uttryckt i kr/mil) som i själva verket hör hemma i plåt-, ventilations- eller VVS-avtalen - inte i Byggavtalet. Använd aldrig en sats du inte kunnat verifiera mot Byggavtalets egen text.
Traktamente och förrättningstillägg vid övernattning
Vid tjänsteresa med övernattning tillkommer traktamente. Här möts två regelverk som inte är samma sak:
- Byggavtalets traktamente är 435 kr per dag vid övernattning (§ 6 p. 2.2) - alltså över Skatteverkets skattefria gräns. Mellanskillnaden är skattepliktig lön. Beloppet reduceras med 55% om arbetsgivaren står för maten och 35% om arbetsgivaren står för boendet.
- Skatteverkets skattefria traktamente inrikes 2026: helt maximibelopp 300 kr/heldag (halvdag 150 kr, natt 150 kr). Efter tre månader på samma ort sänks skattefritt belopp till 210 kr, efter två år till 150 kr. Från 2026 gäller nya, striktare allmänna råd.
- 50-km- och övernattningskravet: skattefritt traktamente förutsätter tjänsteresa med övernattning mer än 50 km från både bostad och den vanliga verksamhetsorten.
Utöver traktamentet finns förrättningstillägg vid eget boende på annan ort: 35% av traktamentesbeloppet de första 90 dagarna, därefter 20%. Detta tillägg är helt skattepliktigt, till skillnad från den skattefria delen av traktamentet.
Skatt - skiljelinjen som ställer till det
Den avgörande insikten: kollektivavtalet styr utbetalningen, Skatteverket styr skatten. De sammanfaller inte.
- Skattefri milersättning för egen bil är 25 kr/mil (2,50 kr/km) enligt Skatteverket 2026 - oförändrat sedan 2024. Det är ett tak för skattefrihet, inte en avtalsnivå.
- Allt avtalet betalar över den skattefria nivån blir skattepliktig lön med arbetsgivaravgifter. Det gäller traktamentets överskjutande del och hela förrättningstillägget.
- Byggnadsarbetares reseersättning styrs av kollektivavtalet, inte av reseavdraget i deklarationen, eftersom de typiskt saknar fast arbetsplats. Att blanda ihop avtalets reseersättning med deklarationens reseavdrag är en klassisk felkälla.
Räkneexempel (B2B)
En montör kör egen bil 6 mil tur och retur till ett projekt utanför fri zon och övernattar en vecka. Så här bör posterna redovisas separat på lönebeskedet (använd aktuella avtalssatser - beloppen nedan är ca-värden för att visa strukturen):
- Reskostnadsersättning: 6 mil × 25 kr/mil = ca 150 kr för resdagen. Skattefri upp till Skatteverkets milgräns.
- Restidsersättning: antal restimmar × grundlön (203 kr/tim för yrkesarbetare). Ersätter tiden, redovisas som egen rad. Skattepliktig som lön.
- Traktamente: avtalets dagsbelopp 435 kr - varav 300 kr skattefritt och resterande del skattepliktig. Reduceras om arbetsgivaren står för mat eller boende.
Poängen är inte kronorna utan uppdelningen: tre olika rader, med rätt skattefri/skattepliktig hantering på varje. Hänvisa alltid till aktuell avtalstext för de exakta beloppen.
Så gör du i ByggExp
ByggExp löser inte lönekörningen åt dig, men det ger dig underlaget som gör den korrekt. Med tidrapportering per projekt får du timmar, restid och resväg registrerade på rätt kostnadsställe redan när jobbet utförs - istället för att rekonstruera dem i efterhand ur minnet. Det ger dig ett spårbart underlag till reseräkning, lönesystem och eventuell granskning från Byggnads, och gör det enklare att hålla restidsersättning, reskostnad och traktamente på separata rader. Beloppen och avtalssatserna lägger du in enligt gällande Byggavtal - ByggExp håller ordning på tiden och platsen, du håller ordning på satserna.
Vanliga frågor
Är restidsersättning och reskostnadsersättning samma sak?
Nej. Restidsersättning betalar för den tid resan tar, reskostnadsersättning betalar för resvägen/kostnaden (bil, samåkning eller kollektivtrafik). De kan utgå samtidigt för samma resa - den ena för timmarna, den andra för kilometrarna.
Vilken milersättning gäller för byggnadsarbetare 2026?
Reskostnaden vid egen bil enligt Byggavtalet 2025–2027 är 2,50 kr/km (25 kr/mil). Skatteverkets skattefria milersättning är också 25 kr/mil 2026. Betalar arbetsgivaren mer än den skattefria nivån blir överskjutande del skattepliktig lön.
Måste traktamentet över 300 kr beskattas?
Ja. Skatteverkets skattefria maximibelopp inrikes 2026 är 300 kr/heldag. Byggavtalets traktamente ligger över det, och mellanskillnaden är skattepliktig lön med arbetsgivaravgifter. Efter tre månader på samma ort sänks den skattefria gränsen till 210 kr, efter två år till 150 kr.
Gäller Skatteverkets reseavdrag för byggnadsarbetare?
Nej, inte automatiskt. Byggnadsarbetares reseersättning styrs av kollektivavtalet eftersom de typiskt saknar fast arbetsplats - inte av reseavdraget i deklarationen. Att blanda ihop de två är en vanlig felkälla.
Kom igång
Bygg ett spårbart reseunderlag redan när jobbet utförs med vår gratis tidrapport-mall, och håll restid, reskostnad och traktamente på separata rader. Vill du se hur tidrapportering per projekt kan koppla ihop tid, resväg och lönesunderlag i din verksamhet? Boka en demo. Använd Byggavtalet 2025-2027 och Skatteverkets belopp för 2026 som dina primärkällor för de exakta satserna.
Relaterat: Traktamente för byggnadsarbetare 2026, OB och övertid enligt Byggavtalet - så räknar du, Kollektivavtal i byggbranschen.